

2026-10-22 身份遭盜、聯絡資料被改損失40萬 鄧家彪及受害人促銀行堵塞防騙漏洞
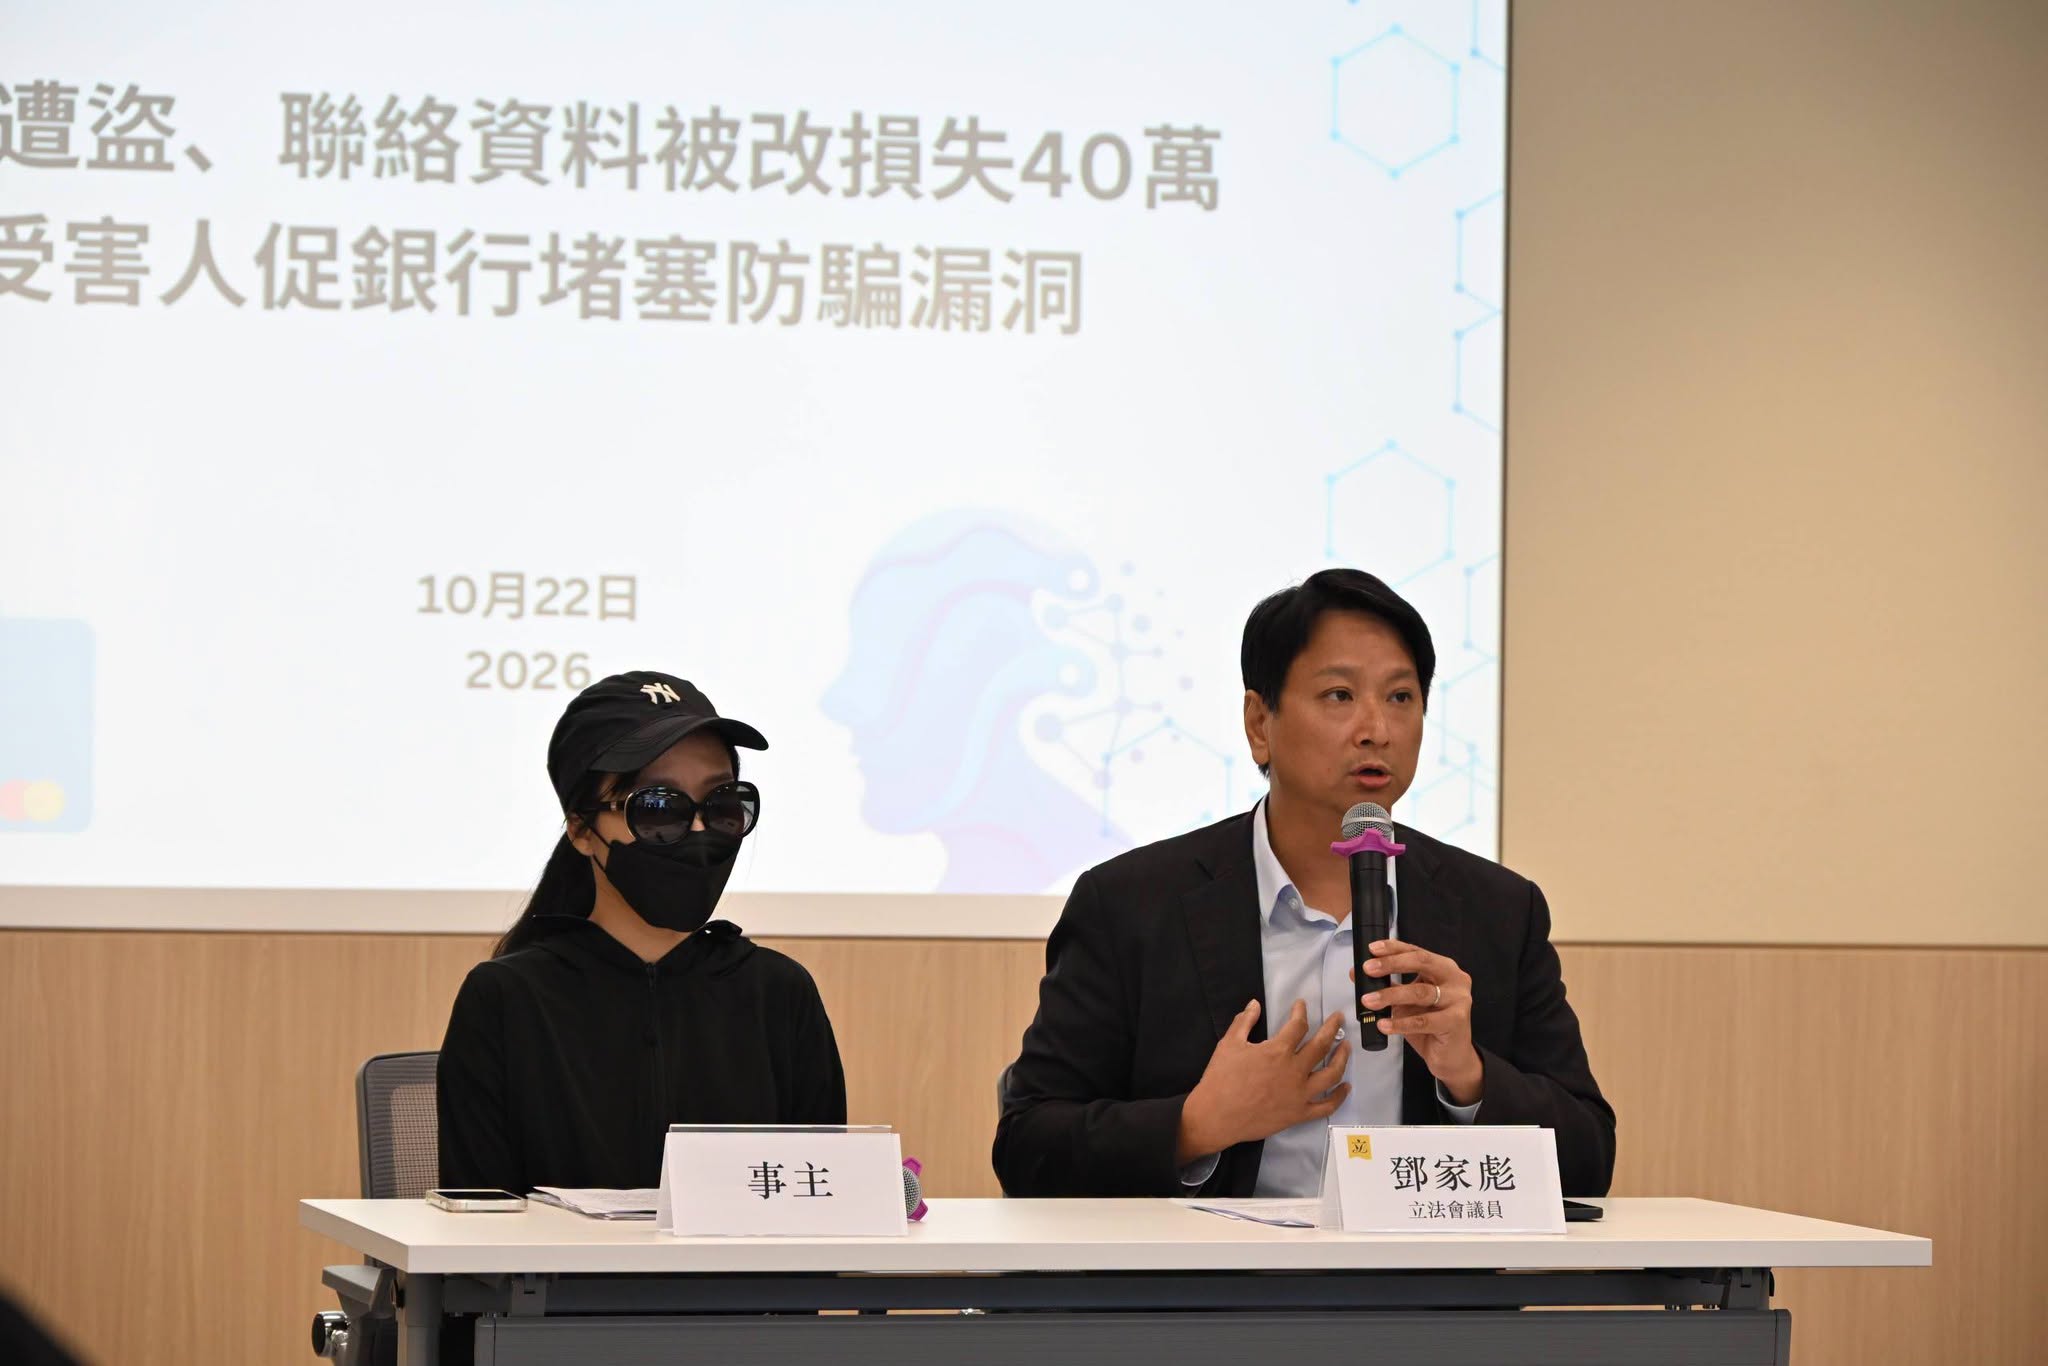
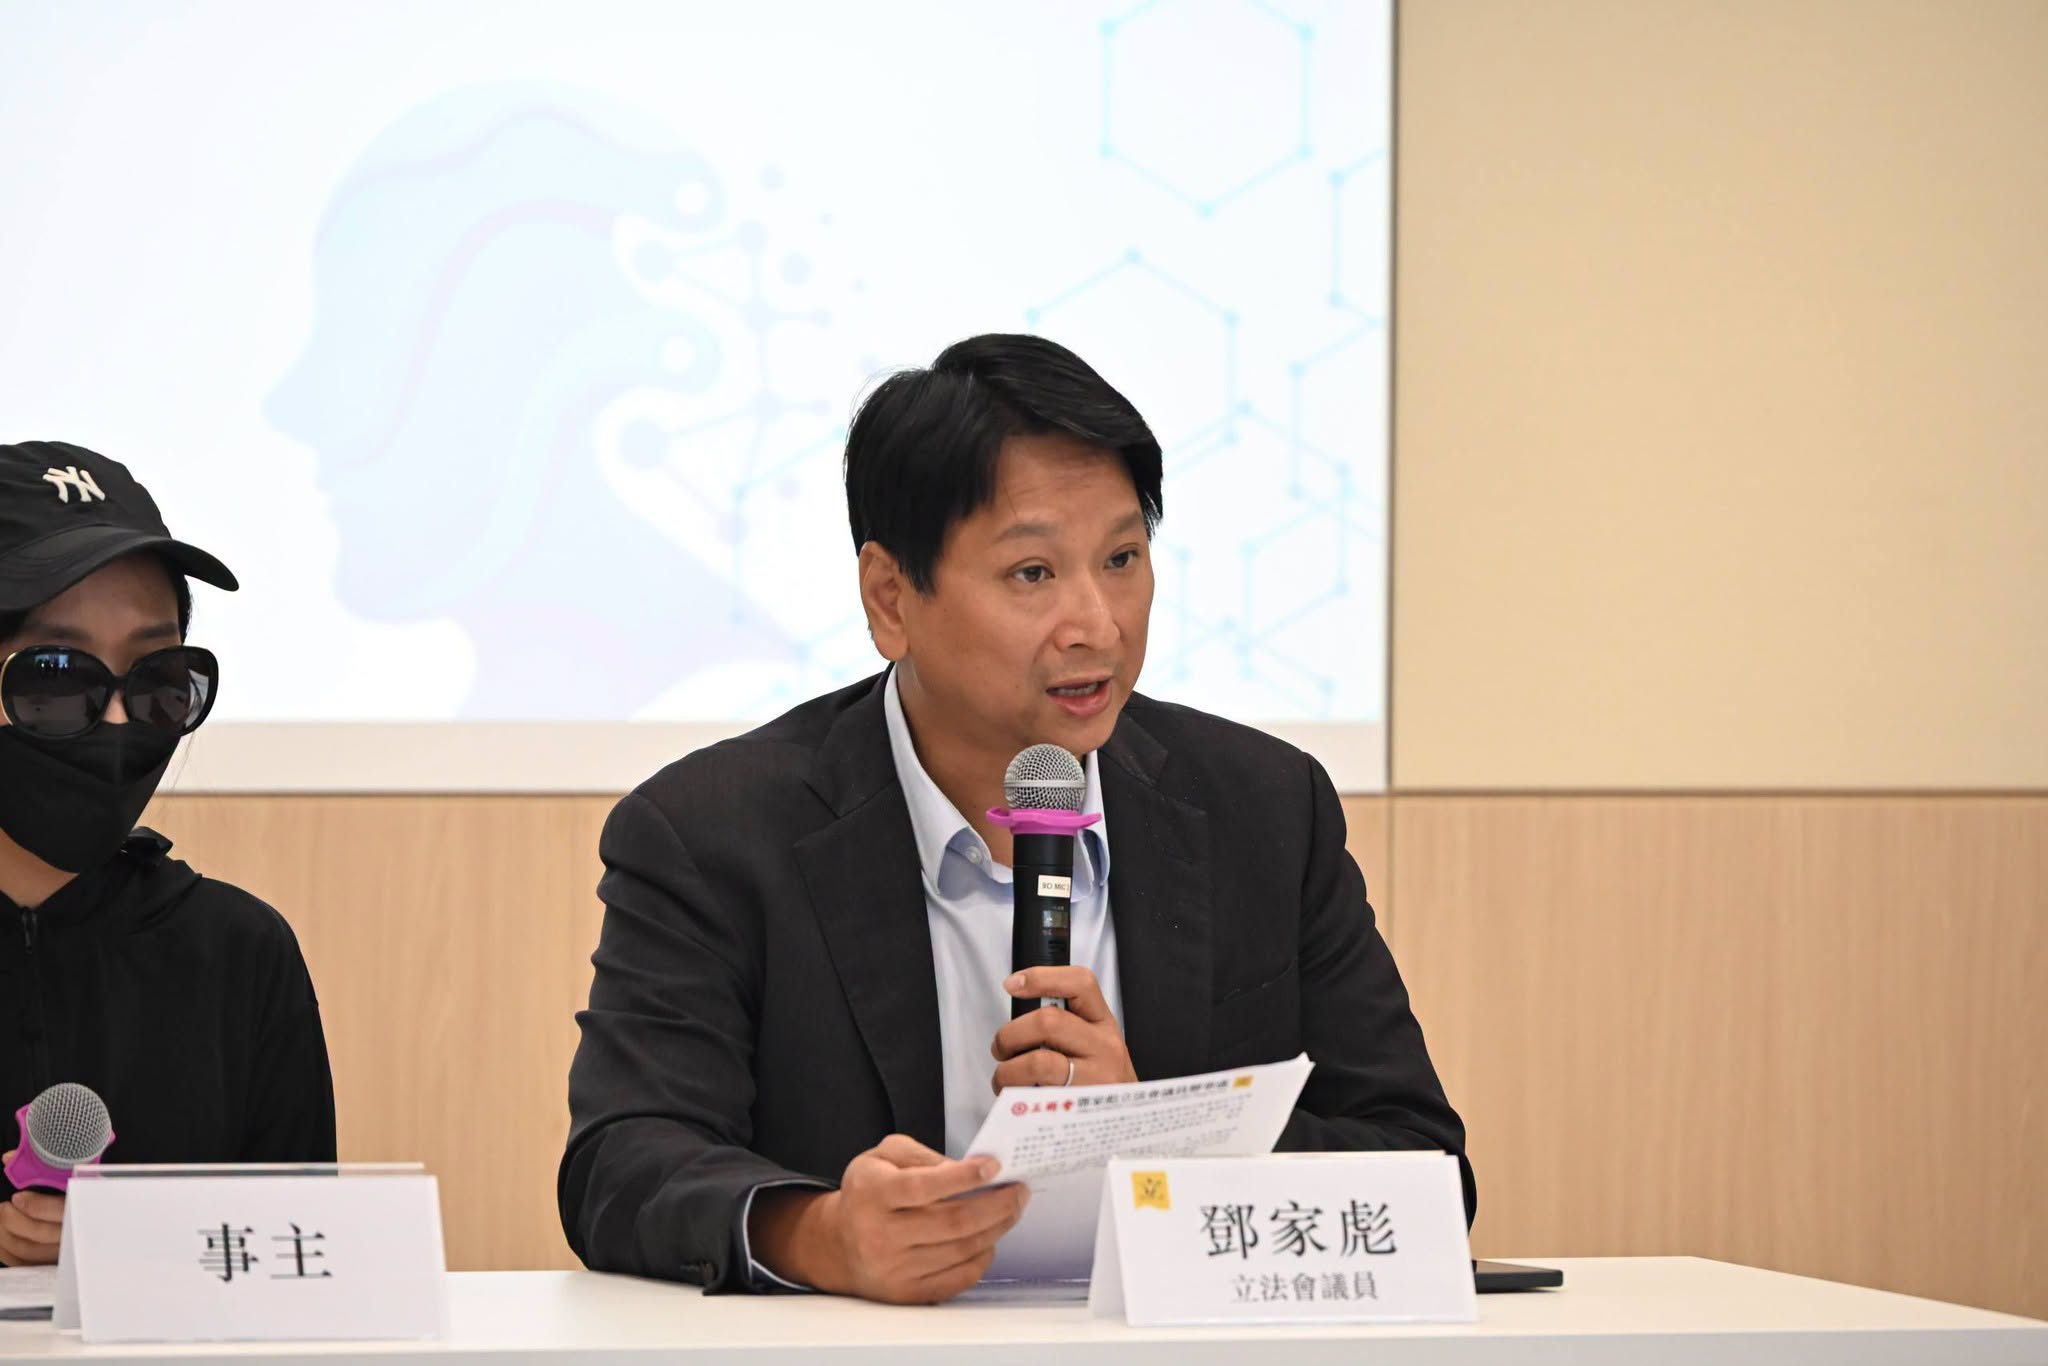
近年詐騙有蔓延至年輕群體的跡象。有社福團體於今年年初進行調查,發現超過48.2% 詐騙受害人為39歲或以下年輕人。鄧家彪議員今年接獲多宗年輕人求助個案,有受害人被騙徒盜用身份並以虛假文件成功通過銀行借貸審批,無辜背負40萬元債務。工聯會副理事長、立法會議員鄧家彪昨日(10月22日)應受害人要求舉行記者會,講述騙徒犯案手法,促請金管局採取更積極有為的態度打擊騙案,正視銀行借貸審批機制的漏洞,加強對虛假身份、文件的辨識能力,防範騙徒盜用身份非法借貸。
事主於今年誤墮求職騙案,將個人資料包括身份證遭偽冒成僱主的騙徒盜走,並按騙徒的「工作指示」向銀行辦理一些「手續」。事主表示,她在簽署文件當日,職員完全未有提及這是私人貸款、借貸金額及還款條款。事後,事主發現其銀行聯絡方式在未經核實下被騙徒更改,令她全程收不到貸款批核詳情及還款通知。事主從未簽署貸款合約的情況下,被騙取港幣40萬元。事主認為銀行未履行盡職審查(KYC)的責任,故多次與銀行交涉,銀行仍未有正面回應,表明債務須由受害人全權負責,歸還所有貸款。
鄧家彪表示近月收到一名中學生的求助。另一個案事主現為中六學生,無穩定工作及收入來源。騙徒透過視像通話,獲取事主面部特徵,並在網上開設大量借貸戶口。她其後檢查銀行手機App,發現名下銀行帳戶突然多出5張信用卡且全部顯示大額欠款,戶口內亦有多筆未經授權的現金提款,合共損失港幣35萬元。必須指出,該行持有其的財務資料及流水帳,銀行理應了解她根本無力承擔5張高額度信用卡的申請。銀行未有進行任何有效核實,亦未以任何有效形式(包括信件、電話、電郵或短訊)通知她有關信用卡的開立及使用情況,直至她自行發現戶口異常。事主其後亦有向大眾傳媒求助,個案被廣泛報道。
鄧家彪指出,此類求助個案的犯罪手法有三個共通點。首先,所涉及之銀行皆為大規模的跨國銀行,這類銀行資源雄厚,理應制度完備,審批借貸較其他金融機構更為嚴謹,然而實際情況卻恰恰相反。其次,聯絡方式在未經核實的情況下輕易被騙徒更改,受害人往往在不知情的情況下被切斷與銀行的直接聯絡,反而由偽冒成事主的騙徒直接溝通,而銀行未有發現異常。受害人全程收不到任何貸款批核、還款或信用卡開立通知,完全被蒙在鼓裡,直至自行發現戶口異常才驚覺出事。
第三,騙徒成功以虛假文件通過借貸審批,即使受害人為該銀行戶口持有人,銀行本身已掌握其完整客戶資料,騙徒所提交之資料與受害人於銀行帳戶資料(如流水帳或個人收入資料)明顯不符,銀行只要稍作比對即可發現破綻,卻仍讓申請順利獲批。鄧家彪認為,這些共通點反映問題並非個別職員的偶發疏忽,而是跨國銀行在客戶身份認證、資料更改及借貸審批流程上存在系統性漏洞,金管局應主動檢視目前銀行業界的營運守則,加強對虛假身份、文件的辨識能力,防範騙徒盜用身份非法借貸。
有見及此,鄧家彪議員提出四項具體建議。第一,金管局須及時修補銀行更改個人聯絡方式漏洞。在是次案例中,兩名受害人皆因為聯絡方式被更改,不知道「被借貸」而未能阻止悲劇。鄧議員提出需要至少兩至三重認證,例如透過SMS、電郵給電話應用程式等。另外,為建立多重保障,戶口聯絡電話資料被更改後,其電話卡登記人必須是戶口本人或其授權親友。此措施避免被騙徒以傀儡電話卡冒充戶口持有人,攔截銀行發出的借款通知。
第二,若然帳戶在更改聯絡方式後大量借貸,銀行應主動透過新舊聯絡方式向事主核實。銀行可以設立自動通報系統,在識別到個別賬戶更改其聯絡方式後開設多個信用卡或借貸戶口時,向銀行職員發出警示。並由職員透過多方渠道向戶口持有人確認其身份及意願。
第三,現時金融機構之生物認證技術良莠不齊,鄧議員建議金管局要求銀行統一提升生物認證技術,尤其是容貌特徵。今天分享其中一個案例中,騙徒僅僅用視頻通話的形式便輕易取得其面部認證資料,可見銀行及其他金融機構認證技術有待提升。政府必須盡快堵截貸款程序之生物認證漏洞,防止不法之徒冒充更多受害人借巨額貸款。
第四,借貸合約及確認書的正本應在借貸成功後當面交予當事人保存參考,合約上須清楚標示借貸金額及基本條款,讓借款人在簽署後仍可隨時查閱,保障其知情權。此舉不僅有助受害人日後舉證及追究,更能促使銀行職員在簽署當面如實解釋貸款內容,避免在不知情下借貸的情況再次發生。
鄧家彪強調,上述故事只是詐騙個案的冰山一角,近年越來越多年輕人受騙。除了需要提高年輕人的警覺性之外,同時須加強銀行對於非長者成年人借貸的監管。他促請金管局及相關部門正視問題,從制度層面堵塞漏洞,保障年輕人免受貸款騙案侵害。
 工聯會