

2026-10-22 身份遭盗、联络资料被改损失40万 邓家彪及受害人促银行堵塞防骗漏洞
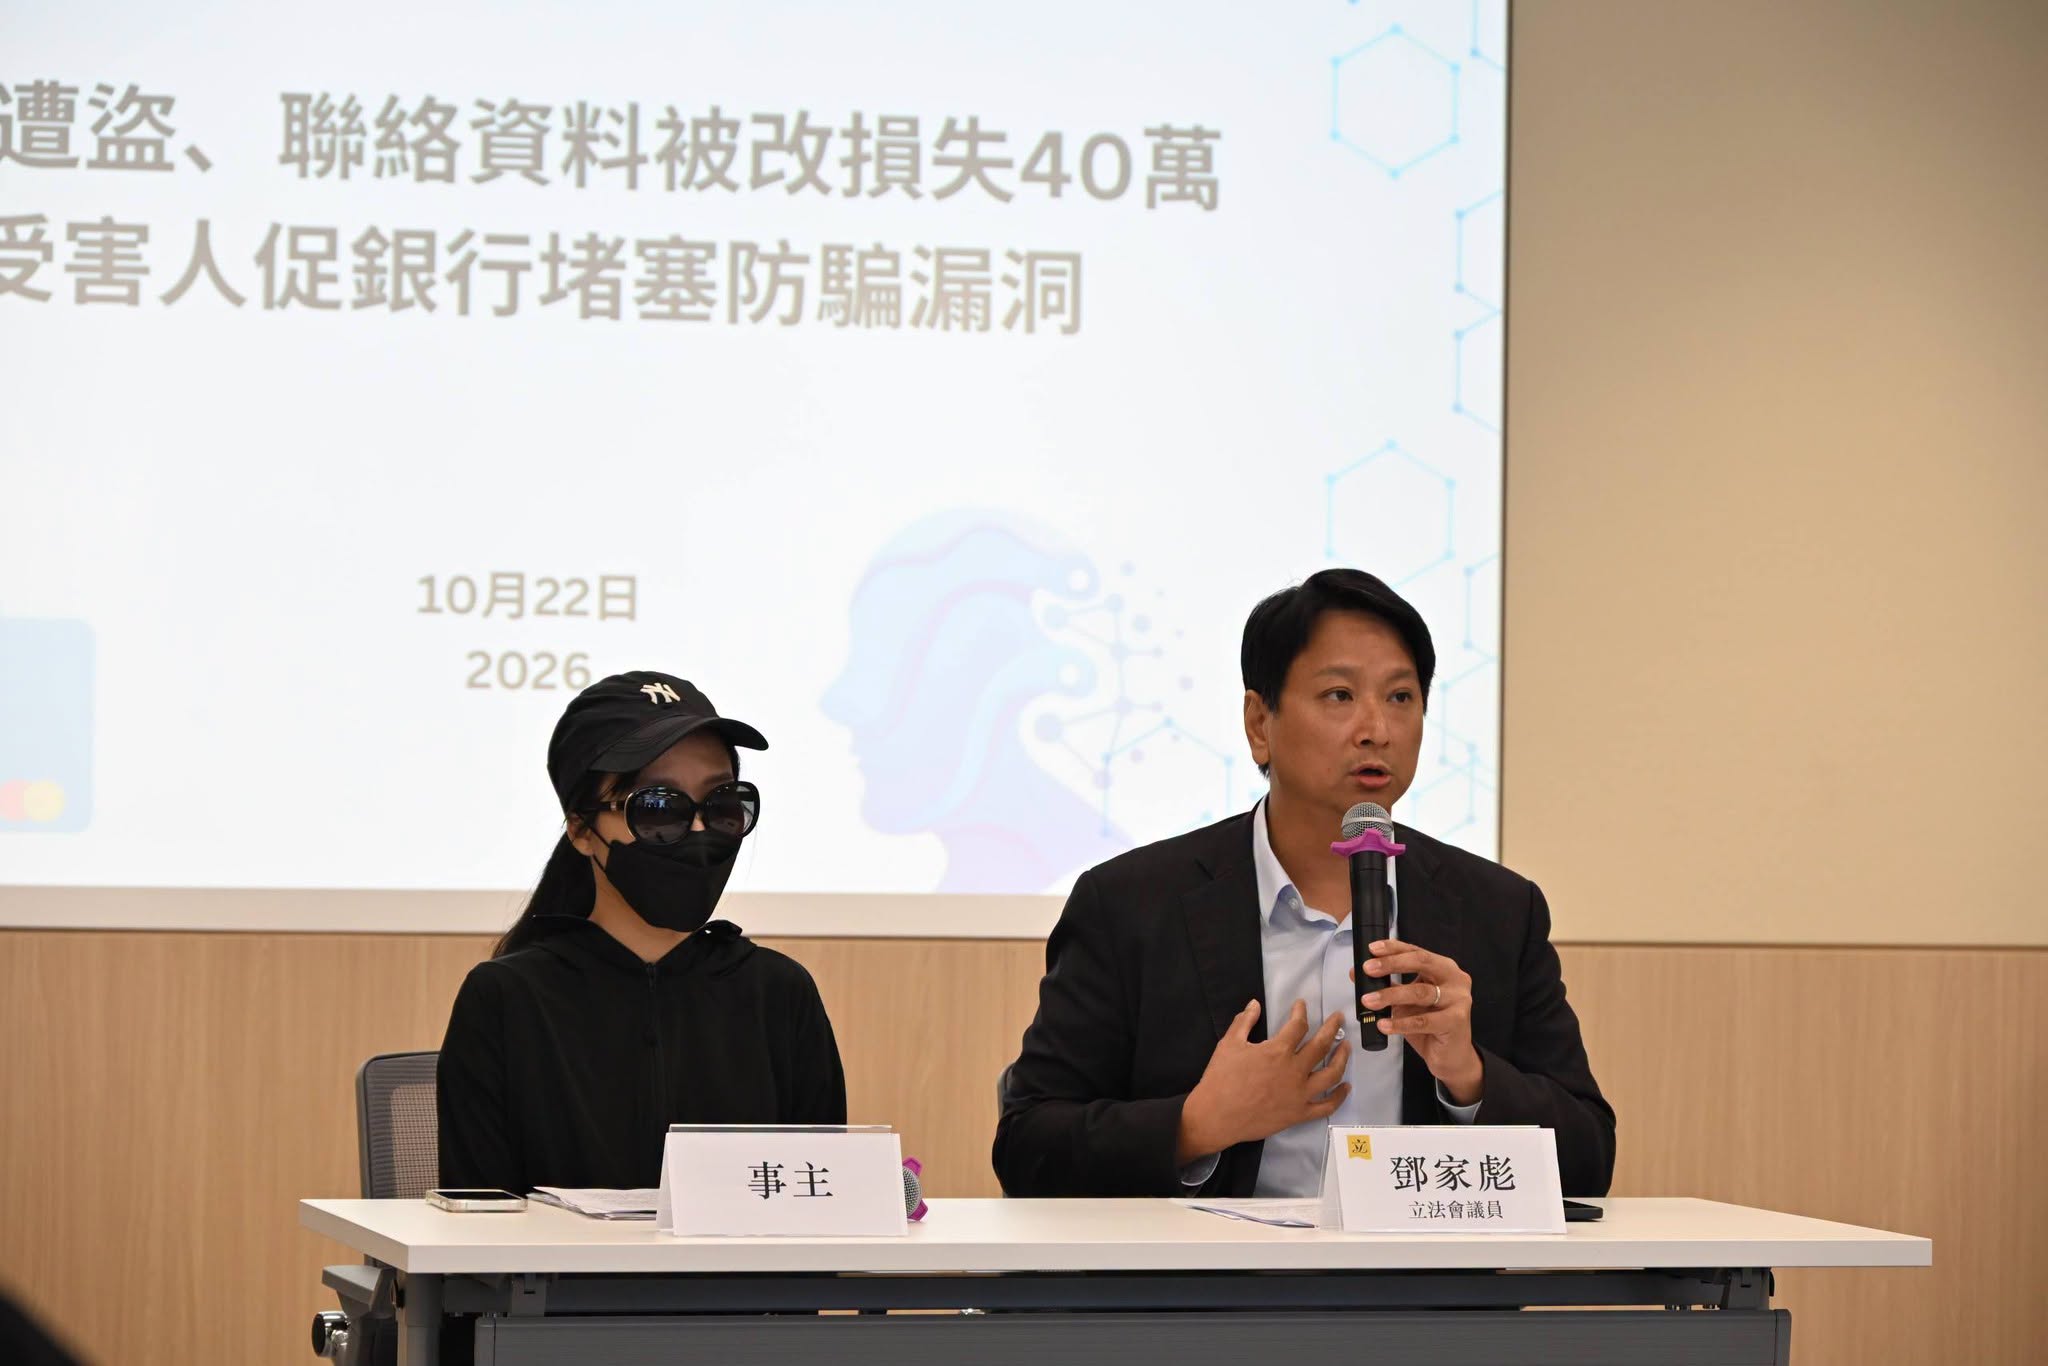
近年诈骗有蔓延至年轻群体的迹象。有社福团体于今年年初进行调查,发现超过48.2% 诈骗受害人为39岁或以下年轻人。邓家彪议员今年接获多宗年轻人求助个案,有受害人被骗徒盗用身份并以虚假文件成功通过银行借贷审批,无辜背负40万元债务。工联会副理事长、立法会议员邓家彪昨日(10月22日)应受害人要求举行记者会,讲述骗徒犯案手法,促请金管局采取更积极有为的态度打击骗案,正视银行借贷审批机制的漏洞,加强对虚假身份、文件的辨识能力,防范骗徒盗用身份非法借贷。
事主于今年误堕求职骗案,将个人资料包括身份证遭伪冒成雇主的骗徒盗走,并按骗徒的「工作指示」向银行办理一些「手续」。事主表示,她在签署文件当日,职员完全未有提及这是私人贷款、借贷金额及还款条款。事后,事主发现其银行联络方式在未经核实下被骗徒更改,令她全程收不到贷款批核详情及还款通知。事主从未签署贷款合约的情况下,被骗取港币40万元。事主认为银行未履行尽职审查(KYC)的责任,故多次与银行交涉,银行仍未有正面回应,表明债务须由受害人全权负责,归还所有贷款。
邓家彪表示近月收到一名中学生的求助。另一个案事主现为中六学生,无稳定工作及收入来源。骗徒透过视像通话,获取事主面部特征,并在网上开设大量借贷户口。她其后检查银行手机App,发现名下银行帐户突然多出5张信用卡且全部显示大额欠款,户口内亦有多笔未经授权的现金提款,合共损失港币35万元。必须指出,该行持有其的财务资料及流水帐,银行理应了解她根本无力承担5张高额度信用卡的申请。银行未有进行任何有效核实,亦未以任何有效形式(包括信件、电话、电邮或短讯)通知她有关信用卡的开立及使用情况,直至她自行发现户口异常。事主其后亦有向大众传媒求助,个案被广泛报道。
邓家彪指出,此类求助个案的犯罪手法有三个共通点。首先,所涉及之银行皆为大规模的跨国银行,这类银行资源雄厚,理应制度完备,审批借贷较其他金融机构更为严谨,然而实际情况却恰恰相反。其次,联络方式在未经核实的情况下轻易被骗徒更改,受害人往往在不知情的情况下被切断与银行的直接联络,反而由伪冒成事主的骗徒直接沟通,而银行未有发现异常。受害人全程收不到任何贷款批核、还款或信用卡开立通知,完全被蒙在鼓里,直至自行发现户口异常才惊觉出事。
第三,骗徒成功以虚假文件通过借贷审批,即使受害人为该银行户口持有人,银行本身已掌握其完整客户资料,骗徒所提交之资料与受害人于银行帐户资料(如流水帐或个人收入资料)明显不符,银行只要稍作比对即可发现破绽,却仍让申请顺利获批。邓家彪认为,这些共通点反映问题并非个别职员的偶发疏忽,而是跨国银行在客户身份认证、资料更改及借贷审批流程上存在系统性漏洞,金管局应主动检视目前银行业界的营运守则,加强对虚假身份、文件的辨识能力,防范骗徒盗用身份非法借贷。
有见及此,邓家彪议员提出四项具体建议。第一,金管局须及时修补银行更改个人联络方式漏洞。在是次案例中,两名受害人皆因为联络方式被更改,不知道「被借贷」而未能阻止悲剧。邓议员提出需要至少两至三重认证,例如透过SMS、电邮给电话应用程式等。另外,为建立多重保障,户口联络电话资料被更改后,其电话卡登记人必须是户口本人或其授权亲友。此措施避免被骗徒以傀儡电话卡冒充户口持有人,拦截银行发出的借款通知。
第二,若然帐户在更改联络方式后大量借贷,银行应主动透过新旧联络方式向事主核实。银行可以设立自动通报系统,在识别到个别账户更改其联络方式后开设多个信用卡或借贷户口时,向银行职员发出警示。并由职员透过多方渠道向户口持有人确认其身份及意愿。
第三,现时金融机构之生物认证技术良莠不齐,邓议员建议金管局要求银行统一提升生物认证技术,尤其是容貌特征。今天分享其中一个案例中,骗徒仅仅用视频通话的形式便轻易取得其面部认证资料,可见银行及其他金融机构认证技术有待提升。政府必须尽快堵截贷款程序之生物认证漏洞,防止不法之徒冒充更多受害人借巨额贷款。
第四,借贷合约及确认书的正本应在借贷成功后当面交予当事人保存参考,合约上须清楚标示借贷金额及基本条款,让借款人在签署后仍可随时查阅,保障其知情权。此举不仅有助受害人日后举证及追究,更能促使银行职员在签署当面如实解释贷款内容,避免在不知情下借贷的情况再次发生。
邓家彪强调,上述故事只是诈骗个案的冰山一角,近年越来越多年轻人受骗。除了需要提高年轻人的警觉性之外,同时须加强银行对于非长者成年人借贷的监管。他促请金管局及相关部门正视问题,从制度层面堵塞漏洞,保障年轻人免受贷款骗案侵害。
 工联会